新闻中心 · 经济观察 · 2026-11-07
效率翻十倍,为什么反而开始亏钱?
AI 漫剧的悖论,与中新两种「生产资料配置」逻辑 —— 一个在配置「物」,一个在配置「规则」
效率的红利,最后归了谁
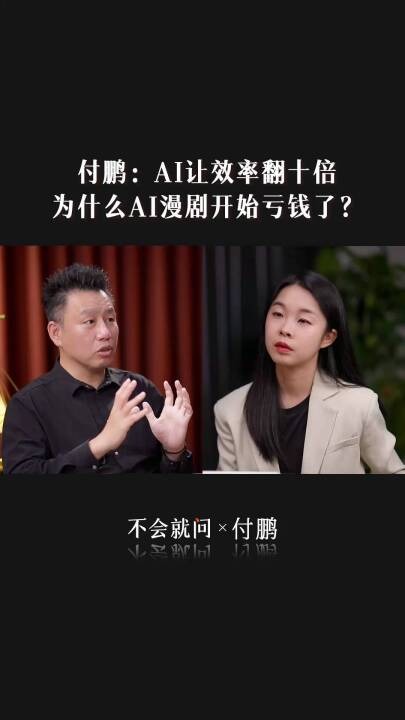
视频号上,经济学家付鹏讲了一个不好听的判断:AI 把制作效率提高了十倍,AI 漫剧却开始亏钱了。
这句话之所以刺耳,是因为它违反了一个我们从小被教的常识:效率提高,成本下降,利润应该变厚。可现实是反过来的。问题出在哪?我认为不在 AI,而在生产资料由谁配置。
一、先看数字:效率的红利去哪了
2026 年上半年,中国 AI 微短剧/漫剧市场规模约 220 亿元人民币,全年预计突破 400 亿。供给端更夸张:仅抖音一个平台,上半年新增 AI 漫剧 22.19 万部,日均上新超过 1,200 部;高峰时每 20 秒就有一部新剧诞生。全国前 8 个月上线微短剧 43 万部,是去年全年的 13 倍,其中 AI 占比超过九成。
但爆款率是多少?0.47%。破亿率 0.48%。全行业约九成公司亏损,真正跨过盈亏平衡线的比例,业内估计只有 5% 左右。
产能放大了三十倍,利润没有放大,反而消失了。这是本文要解释的核心悖论。
二、省下来的钱,交给了谁
付鹏的答案是两个字:投流。AI 把制作成本压到几百元一分钟,但内容变多之后,「被看见」反而更贵。省下来的制作费,几乎原封不动地交给了流量平台;再加上算力成本、显卡折旧,账算下来「还不如去送外卖」。
这里有一个容易被忽略的事实:流量也是生产资料。 当所有人都能生产内容时,稀缺的不再是内容,而是注意力入口。谁掌握入口,谁就拿走效率红利。
所以 AI 漫剧亏钱,不是因为技术不行,而是因为技术把进入门槛拆掉了。门槛一拆,供给无限,价格必然塌陷。这是任何行业都逃不掉的规律。
三、真正的问题:谁在配置生产资料
把视角拉高一层。一个经济体的产业秩序,本质上取决于三件事:土地、资本、通道(牌照与流量)由谁分配。分配方式不同,效率提升的结果就完全不同。
下面这张表,是我理解的两种配置逻辑。不评价优劣,只讲机制。
- 中国:政府主导配置 + 平台承接流量。 地方政府用土地、补贴、产业基金把产能快速拉起来;平台用算法把注意力集中到少数入口。结果是产能极快形成,但需求端没有同步放大。
- 新加坡:政府配置规则,不配置「物」。 政府主要提供法治、税制、土地规划、人才签证和对外连接;企业投什么、产多少、卖给谁,由市场决定。政府不直接决定哪家做漫剧、做多少部。
- 结果差异。 前者能在 12 个月内把一个赛道做到世界第一的产能,也能在同样的 12 个月里让九成参与者亏钱;后者很难做出这种爆发,但也不太会出现「全行业一起亏」的局面。
这就是「政府对社会生产资料配置的思考」的差别所在:一个在配置「物」,一个在配置「规则」。 配置「物」的政府,必须替市场判断哪个方向对;配置「规则」的政府,只保证比赛按规矩进行。两种都需要极强的能力,但犯错的代价不一样。
四、两种配置方式,两种代价
- 中国模式的代价:内卷与过剩。 产能一旦被政策拉起来,就很难自己降下来 —— 因为就业、税收、地方考核都绑在上面。于是价格战打到全行业亏损,谁也不肯先退出。
- 新加坡模式的代价:规模天花板与高成本。 470 万公民的市场撑不起大规模制造,人力、土地、租金都贵,企业必须很早就面向区域甚至全球市场,否则活不下来。
- 但新加坡模式有一个隐性好处:它逼着企业去做「不可替代」的事。 靠规模拼价格在这里活不了,只能靠专业能力、信誉、位置和规则熟悉度赚钱。
五、对做生意的人,三条启示
- 效率不是护城河,稀缺才是。 AI 让所有人都能做的事,做得多快都不值钱。要问的不是「我能不能更快」,而是「这件事别人做不了,是不是因为我在这里」。
- 看清你的行业里,谁握着「入口」。 内容行业是流量平台,教育行业是学校与准证,住宿行业是地段与合规。你的利润,取决于你和入口的关系,而不是你的努力程度。
- 在两个市场之间,做「翻译」而不是「搬运」。 把新加坡的规则、学校的真实情况、住宿的实际样子,用中国家长听得懂的方式讲出来 —— 这件事 AI 做不了,因为 AI 不在现场。
写在最后
付鹏说的那句「新的生产力改变不了旧的生产关系」,我理解的重点不是技术无用,而是:技术只负责把蛋糕做大,分蛋糕的规则是另一套东西。
对新加坡的中小企业来说,这反而是好消息 —— 我们拼不了产能,但可以拼别人替代不了的那一点点。那个「一点点」,往往就是全部的生意的来源。
视频来源说明:本文所引视频为视频号「不会就问 TALK」2026-11-06 发布的《付鹏:AI让效率翻十倍,为什么AI漫剧开始亏钱了?》,引用其公开观点作为讨论起点;文中数据来自公开行业报道(DataEye 研究院、凤凰网、虎嗅、新浪财经等),观点与延伸分析为本刊独立撰写,不代表视频作者立场。